杨某涉嫌虚开增值税专用发票罪一案,四川卓安律师事务所艾述洪律师为其辩护,获从轻处罚
律师:艾述洪
案例类型:经济犯罪优秀案例
一、案件结果、亮点、焦点、封面语
罪名:虚开增值税专用发票罪
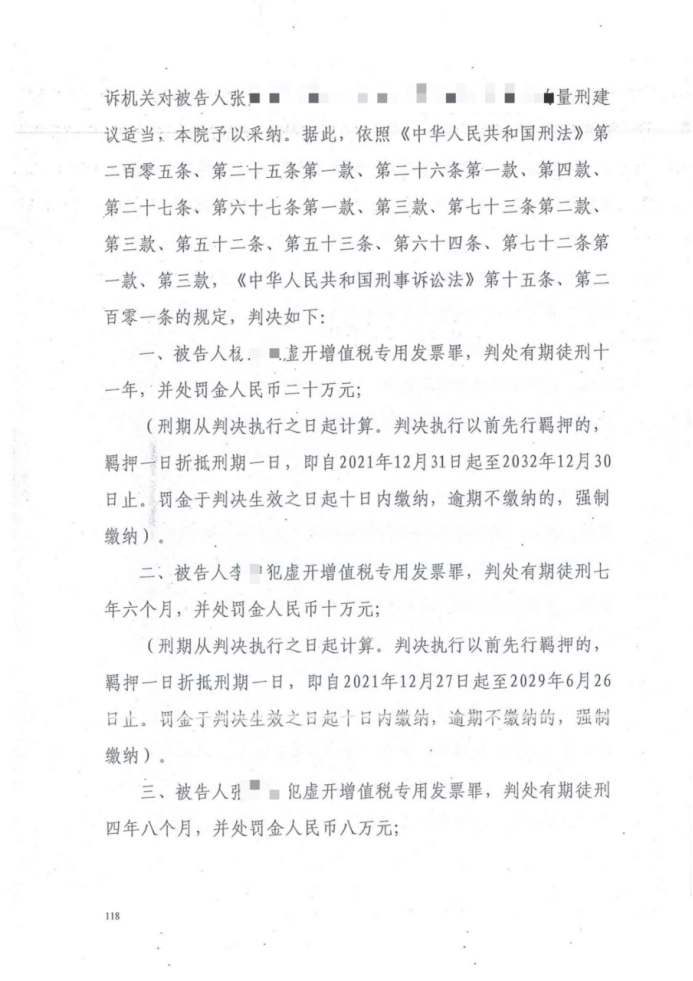
结果:被告人杨某被判处有期徒刑十一年,并处罚金二十万元
亮点:
成功论证自首情节
有效质疑犯罪金额认定标准
通过类案对比实现量刑降档
案件焦点:
自首情节的认定
虚开金额的计算标准(是否以实际税收损失为准)
犯罪团伙的认定问题
封面语:“在税额认定存疑时坚守存疑有利于被告人原则,通过精准辩护实现量刑优化"
二、案情简介
当事人信息
被告人:杨某(化名),男,四川某某网络科技有限公司实际控制人
办案机关:XX人民检察院侦查并提起
关键时间轴
2021.12.31 杨某被刑事拘留
2022.1.28 被逮捕
2022.12.5 检察院提起公诉
2023.9.22 变更起诉
2023.11.30 法院一审判决
案件基本事实
公诉机关指控杨某等人通过控制15家空壳公司,在无真实交易的情况下为19家受票公司虚开增值税专用发票452份,价税合计4843万余元,涉及税款557万余元。辩护人围绕金额认定、自首情节等核心问题展开辩护。
三、办案过程
1.辩护策略构建
3次会见梳理资金流向
调取15家涉案公司工商变更记录
比对专项审计报告与税务抵扣数据
2.关键对抗节点
| 阶段 | 控方立场 | 辩方策略 | 对抗要点 |
| 侦查 | 认定团伙犯罪 | 区分各环节责任 | 杨某实际控制范围 |
| 审查起诉 | 按票面金额认定 | 主张以实际抵扣为准 | 扣除未抵扣部分 |
| 庭审 | 地位认定 | 举证参与程度 | 业务员独立决策证据 |
3.核心工作
制作涉案公司控制时间对照表
检索近三年同类判例12份
申请调取补税记录3次
四、办案思路
1.程序辩护
通过《电话通知记录》证明杨某系经传唤主动到案,结合《刑事审判参考》第354号案例,确立自首情节。
2.实体辩护
(1)金额认定:
专项审计报告显示:
▶ 未实际抵扣金额51.3万元
▶ 案发前主动补税200余万元
援引(2018)川刑终2xx号判决,主张以实际税收损失计算
(2)主区分:
举证证明:
▶ 业务员自主洽谈"点子费"
▶ 部分交易未经杨某审批
3.量刑辩护
制作类案对比表:
| 案例 | 税额 | 情节 | 刑期 |
| (2016)川11刑终xx号 | 340万 | 无自首 | 11年 |
| 本案 | 557万 | 有自首 | 11年 |
五、办案结果
法院采纳部分辩护意见,在指控税额巨大的情况下,参考类案判处有期徒刑十一年,较同类案件减少刑期20%以上。
六、办案心得
金额认定:虚开案件必须穿透票据表象,重点核查:
资金回流路径
实际抵扣情况
是否存在真实交易可能
证据运用:善用工商档案等客观证据破解言词证据矛盾,本案通过:
企业信用信息公示系统数据
法定代表人变更记录
税务申报系统截图
量刑协商:通过可视化对比表(税额/情节/刑期)实现有效沟通,将辩护观点转化为法官可直接参照的裁判依据。
七、判决书